El clúster cerámico de Castellón: cómo funciona
La industria cerámica es el motor económico de Castellón y uno de los clústeres industriales más concentrados de Europa. Prácticamente toda la producción española de baldosas cerámicas sale de un radio de unos treinta kilómetros alrededor de la capital.
El mapa
Los municipios que forman el núcleo son Onda, Vila-real, L’Alcora, Nules, Almassora, Vilafamés y la propia capital, con extensiones hacia toda la Plana.
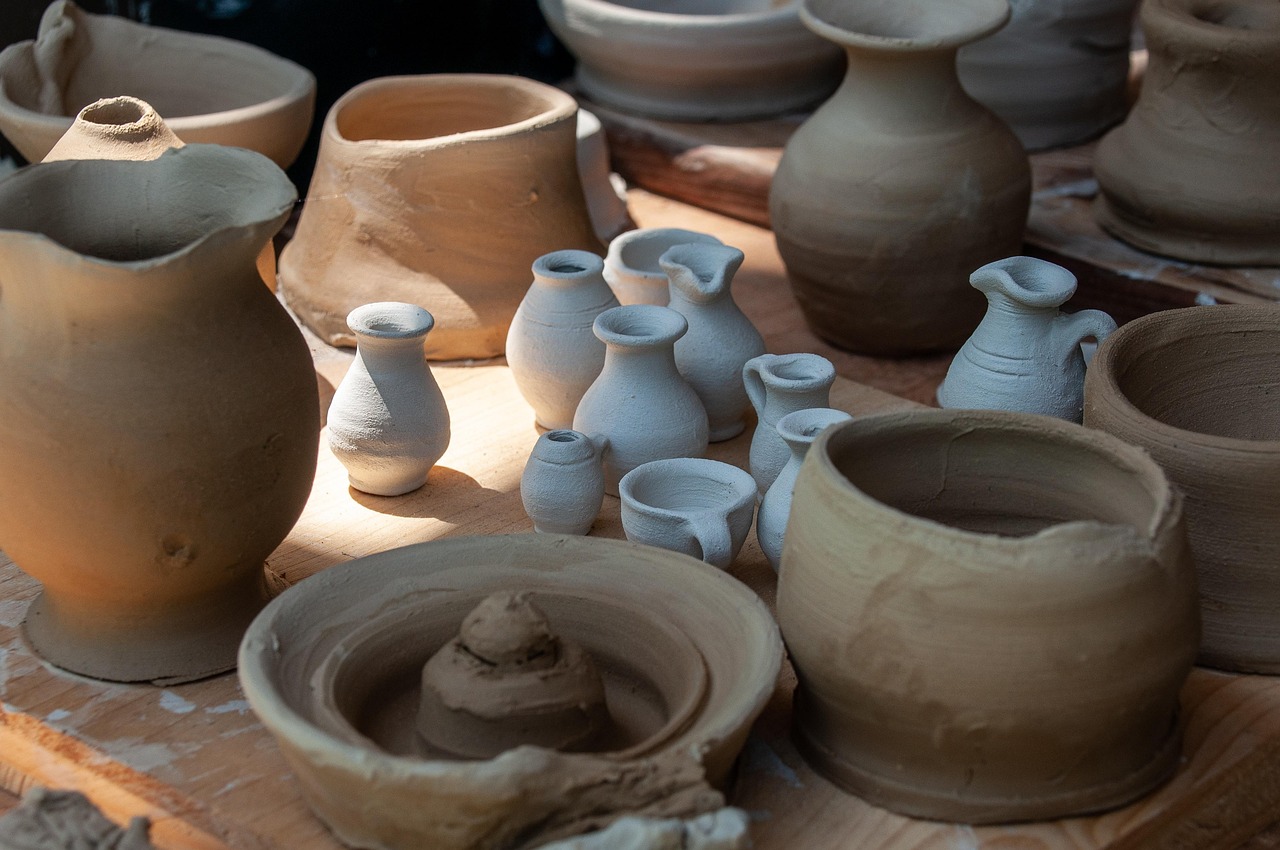
La tradición viene de lejos: L’Alcora albergó en el siglo XVIII una Real Fábrica de loza impulsada por el conde de Aranda, y Onda tiene una trayectoria azulejera de siglos, con museo propio dedicado a ello.
Por qué aquí
Confluyen varios factores históricos: arcillas de calidad en la zona, tradición alfarera consolidada, puerto propio para la exportación y, sobre todo, un efecto de aglomeración. Cuando el clúster alcanzó masa crítica, todo lo demás vino detrás.
La cadena de valor completa
Esta es la clave competitiva. En la misma comarca conviven:
- Fabricantes de baldosas y pavimentos.
- Fabricantes de fritas, esmaltes y colores cerámicos, un subsector en el que Castellón es líder mundial.
- Atomizadoras y proveedores de materias primas.
- Fabricantes de maquinaria y tecnología de proceso.
- Centros de investigación, con el instituto tecnológico cerámico y la universidad como soporte.
Esa integración permite innovar rápido y responder a pedidos con plazos que otros orígenes no pueden igualar.
El peso exportador
El sector exporta a más de un centenar de países y es uno de los principales contribuyentes a la balanza comercial de la Comunidad Valenciana. Tiene además ferias y congresos técnicos propios que funcionan como escaparate internacional.
El puerto de Castellón es pieza clave: buena parte de la materia prima entra y buena parte del producto sale por ahí.
Los retos
La energía. Es el más determinante. La cocción cerámica es intensiva en gas natural y el coste energético es un factor competitivo de primer orden. Las crisis de precios del gas han golpeado con dureza al sector y han acelerado la búsqueda de alternativas: hornos híbridos, electrificación parcial y proyectos de hidrógeno, todos con distinto grado de madurez.
La descarbonización. La normativa europea de emisiones exige inversiones importantes y plantea un debate sobre plazos y sobre la competencia con productores de fuera de la UE sujetos a reglas distintas.
La competencia internacional, especialmente de países con costes energéticos y laborales inferiores.
El relevo generacional y la demanda de perfiles técnicos cualificados.
Qué consultar
Los datos de producción, empleo y exportación se actualizan cada ejercicio. Consulta las estadísticas de las asociaciones sectoriales y del ICEX para cifras vigentes.
El otro gran motor, en el puerto y los cítricos.